حين تعيد خطوط الغاز رسم خريطة المنطقة
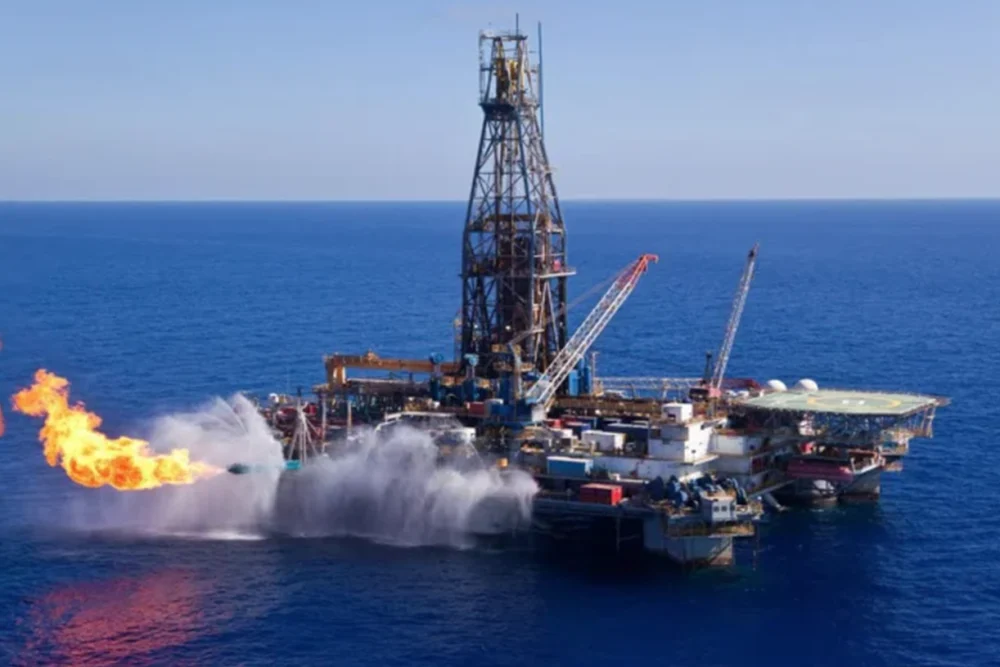
يشهد العالم تحولا جذريًا في مفاهيم الطاقة كانت مسيطرة لعقود مضت، فلم تعد القوة فقط لمن يملك الغاز، بل أيضا لمن يمتلك الطريق الذي يحمل الغاز إلى سوق الاستهلاك.
هذه النقلة تبدو للوهلة الأولى تقنية، لكنها في الواقع تحمل أبعاداً جيوسياسية عميقة. من هنا يمكن فهم التحولات التي يشهدها شرق المتوسط اليوم. فالمنافسة لم تعد تدور فقط حول الاحتياطات البحرية، بل حول الأنابيب ومحطات الإسالة والموانئ وممرات التصدير والعلاقات السياسية التي تحمي هذه الشبكة.
وفي هذه المعادلة، تبدو مصر وتركيا في موقع متقدم، فيما تحاول قبرص وإسرائيل تثبيت موقعهما كمنتجين، اما سوريا فهي في الطور الاستعداد لدخول هذا المعترك برعاية خليجية أميركية واضحة. اما لبنان فيجد نفسه في منطقة رمادية تدور بين إمكانية الاستفادة من موقعه الجغرافي ومنشآته الساحلية، وبين غيابه السياسي عن هندسة سوق الطاقة الإقليمية.
مصر وقبرص وإسرائيل: الغاز يتحول إلى شبكة
كان اكتشاف الغاز في شرق المتوسط خلال العقدين الماضيين كفيلاً بإعادة ترتيب الحسابات السياسية في المنطقة. لكن التطور الأهم لم يكن في حجم الاكتشافات وحده، بل في ظهور شبكة متداخلة بين مصر وقبرص وإسرائيل.
مصر تمتلك ميزة لا تتوافر بسهولة لغيرها في شرق المتوسط: بنية تحتية قائمة لتسييل الغاز وتصديره عبر محطتي إدكو ودمياط. وهذا يجعلها أكثر من مجرد دولة منتجة أو مستهلكة للغاز؛ فهي تستطيع أن تكون نقطة تجميع ومعالجة وإعادة تصدير. وفي ظل سوق أوروبي يبحث بصورة مستمرة عن تنويع مصادر الإمداد، بات لهذه القدرة قيمة استراتيجية كبيرة.
وهكذا، فإن قوة مصر لا تكمن فقط في احتياطاتها أو إنتاجها المحلي، بل في موقعها بين المنتجين والأسواق.
حقول قبرص نموذج جديد للتكامل
اما في قبرص فتكتسب حقول الغاز أهمية خاصة لأنها يمكن أن ترتبط بالبنية التحتية المصرية بدلاً من بناء منظومة تصدير مستقلة ومكلفة.
في حقل كرونوس تقوم خطة التطوير على نقل الغاز إلى مصر والاستفادة من بنيتها التحتية القائمة، ومنها منشأة دمياط، قبل تصديره إلى الأسواق الأوروبية. وتسعى قبرص الى بدء تصدير الغاز من كرونوس إلى أوروبا بحلول 2028، وفق التصريحات القبرصية الأخيرة.
المغزى الاستراتيجي هنا يقوم على إيجاد تكامل بين دول المنطقة، فبدلاً من أن ينشئ كل بلد منظومة مستقلة من الحقول والأنابيب ومحطات الإسالة والتصدير، تتشكل شبكة تجعل قبرص منتجاً، ومصر مركزاً للمعالجة والإسالة، وأوروبا سوقاً نهائية.
أما إسرائيل، فهي بدورها أصبحت جزءاً من هذه المنظومة عبر تصدير الغاز إلى مصر، التي تستطيع إعادة إدخاله في شبكة التجارة الإقليمية والعالمية.
بهذا المعنى، لم يعد الغاز مجرد سلعة تعبر الحدود. بل أصبح وسيلة لخلق اعتماد متبادل بين الدول. وهذا الاعتماد هو أحد أشكال القوة الجيوسياسية.
فالغاز الموجود تحت البحر لا يصبح مشروعاً تجارياً لمجرد وجوده. يحتاج إلى احتياطات قابلة للاستخراج، وسعر بيع مناسب، وبنية نقل، وعقود شراء طويلة الأجل، واستقرار سياسي وأمني. وهذا يفسر لماذا أصبح الموقع الجغرافي والبنية التحتية في بعض الحالات أكثر أهمية من حجم الحقل نفسه.
تركيا: المنافس الذي يريد تغيير قواعد اللعبة
على الضفة الأخرى، تعمل تركيا على بناء نموذج مختلف.
أنقرة لا تملك حتى الآن منظومة إسالة مماثلة للمنظومة المصرية في شرق المتوسط، لكنها تملك سلاحاً جغرافياً بالغ الأهمية: موقعها بين آسيا وأوروبا، وشبكة واسعة من خطوط الأنابيب، ومحطات الغاز الطبيعي المسال، ومنشآت التخزين.
والأهم أن تركيا بدأت تتعامل مع الغاز باعتباره جزءاً من طموح أوسع لتحويل البلاد إلى مركز إقليمي للطاقة. بحيث تكون قادرة على استقبال الغاز من مصادر متعددة ثم إعادة توجيهه إلى الأسواق العالمية، وهو ما يمنحها هامشاً سياسياً واقتصادياً أكبر في علاقاتها مع المنتجين والمستهلكين.
وفي تموز 2026، انتقلت الفكرة التركية ـ القبرصية الشمالية من مستوى التصورات إلى خطوة عملية أكثر وضوحاً، مع توقيع مذكرة تفاهم لمد خط أنابيب غاز بحري بين تركيا وشمال قبرص. ووفق وزارة الطاقة التركية، صُمم المشروع ليكون ثنائي الاتجاه، بما يسمح نظرياً بنقل الغاز من تركيا إلى الجزيرة، وكذلك نقل الغاز مستقبلاً من الجزيرة باتجاه تركيا ثم أوروبا. أي أن المشروع لا يتعلق فقط بتزويد شمال قبرص بالغاز، بل بإمكانية بناء مسار بديل للمسارات التي تركز حالياً على مصر.
وهنا تصبح المنافسة أكثر وضوحاً.
منتدى غاز شرق المتوسط: نجاح مؤسسي محدود؟
عندما تأسس منتدى غاز شرق المتوسط في 2019، بدا أن المنطقة تتجه نحو صيغة جماعية يمكن أن تحول الغاز إلى قاعدة للتعاون بدلاً من أن يكون مصدراً جديداً للصراع.
ضم المنتدى عند انطلاقه مصر وقبرص واليونان وإسرائيل وإيطاليا والأردن وفلسطين، ثم تطور لاحقاً إلى منظمة حكومية دولية مقرها القاهرة. ودخل نظامه الأساسي حيز التنفيذ في آذار 2021.
لكن التجربة كشفت حدود العمل الجماعي.
فالمنتدى لم يفشل بالمعنى المؤسسي، لكن المشكلة تكمن في ان العمل الجماعي لم يمنع الدول من بناء ترتيباتها الثنائية الخاصة.
مصر تحركت باتجاه قبرص وإسرائيل.
تركيا تحركت باتجاه شمال قبرص.
قبرص بنت علاقاتها مع شركات الطاقة الكبرى.
وإسرائيل عمقت روابطها مع مصر.
وهكذا بقي المنتدى إطاراً للحوار والتنسيق، لكنه لم يتحول إلى منظمة إقليمية تدير انتاج ونقل الغاز.
لبنان: الحاضر جغرافياً والغائب عن سلسلة القيمة
في هذه الخريطة المتحركة، يبدو لبنان الحالة الأكثر إثارة للقلق.
رغم ان موقعه وقربه الجغرافي من الأسواق والبنية التحتية الإقليمية يجعله جزءاً طبيعياً من أي شبكة مستقبلية للطاقة في شرق المتوسط، لكن المشكلة أن امتلاك الموقع ليس هو نفسه امتلاك النفوذ.
وهذا الغياب ليس دائماً غياباً سلبياً فرضته الظروف: فعندما تأسس منتدى غاز شرق المتوسط، كان لبنان من الدول المدعوة للانضمام إليه، لكنه اختار عدم الانضمام بسبب مشاركة إسرائيل فيه. قرار له منطقه السيادي، لكنه يحمل أيضاً كلفة استراتيجية: فالمقعد الفارغ اليوم في طاولة صياغة قواعد السوق الإقليمية قد يصعب استعادته لاحقا.
في تشرين الثاني 2025 وقع لبنان وقبرص اتفاقاً لترسيم المنطقة الاقتصادية الخالصة بين البلدين، ودخل الاتفاق حيز التنفيذ في شباط 2026 بعد استكمال إجراءات التصديق. وتفتح هذه الخطوة الباب أمام مزيد من العمل على استكشاف الموارد البحرية والتعاون في مجال الطاقة. لكن التطورات العملية لا تزال متواضعة مقارنة بحجم التحولات الإقليمية.
قد يقول البعض إن لبنان لا يستطيع منافسة مصر أو تركيا، وإن موارده المحتملة لا تزال غير مؤكدة تجارياً. وهذا صحيح.
لكن الخطأ هو ربط النفوذ فقط بحجم الاحتياطات.
الدول لا تنتظر دائماً اكتشاف الغاز حتى تبدأ ببناء نفوذها.
تفاوض على الحدود.
تستقطب الشركات.
تبني الموانئ.
توقع اتفاقات النقل.
تدخل في المنتديات الإقليمية.
وتحاول أن تجعل موقعها جزءاً من شبكة الطاقة المستقبلية.
لبنان يستطيع، حتى قبل اكتشاف الغاز بكميات تجارية مؤكدة، أن يبني استراتيجية تقوم على موقعه الجغرافي وعلى علاقاته سواء مع قبرص ومصر وأوروبا، او مع الدول المنتجة في الخليج العربي.
ورغم ان العامل الأمني والحروب المتواصلة تشكل عائقا امام المضي قدما في هذا المجال، الا ان ذلك لا يمكن ان تبقى ذريعة لاستمرار التقاعس والتسويف، فاستمرار البطء يعني شيئاً أخطر من خسارة عائدات محتملة.
يعني أن شبكات الطاقة التي تتشكل حول لبنان قد تُبنى من دونه.
وعندما تُبنى الشبكة، تصبح كلفة الدخول إليها أعلى، حتى لا نقول مستحيلة.
فالخط الذي يتم تحديد مساره اليوم قد يستمر لعقود. ومحطة المعالجة أو الإسالة التي ترتبط بعقود طويلة الأجل قد تحدد اتجاه التجارة لفترة طويلة. والشركات العالمية عندما تختار مشروعاً كبيراً لا تنظر فقط إلى الموارد، بل إلى الاستقرار السياسي والقدرة المؤسسية ووضوح القوانين وسهولة اتخاذ القرار.
والخرائط الجيوسياسية ما عادت تُرسم فقط بالحدود والحروب. بل ايضا بأنبوب غاز، أو محطة إسالة، أو عقد توريد يمتد لعشرين عاماً.
وفي شرق المتوسط، يبدو أن هذه الخريطة الجديدة بدأت تُرسم بالفعل.
ويبقى السؤال بالنسبة إلى لبنان ليس فقط: هل نملك الغاز؟
بل: هل نملك الرؤية والمؤسسات والقدرة التفاوضية التي تجعل الآخرين بحاجة إلى أن يضعوا لبنان على خريطة الغاز؟
لأن الدولة التي تغيب عن طاولة التفاوض، قد تجد نفسها لاحقاً مضطرة إلى التفاوض على موقعها في خريطة رسمها الآخرون.
حين تعيد خطوط الغاز رسم خريطة المنطقة
يشهد العالم تحولا جذريًا في مفاهيم الطاقة كانت مسيطرة لعقود مضت، فلم تعد القوة فقط لمن يملك الغاز، بل أيضا لمن يمتلك الطريق الذي يحمل الغاز إلى سوق الاستهلاك.
هذه النقلة تبدو للوهلة الأولى تقنية، لكنها في الواقع تحمل أبعاداً جيوسياسية عميقة. من هنا يمكن فهم التحولات التي يشهدها شرق المتوسط اليوم. فالمنافسة لم تعد تدور فقط حول الاحتياطات البحرية، بل حول الأنابيب ومحطات الإسالة والموانئ وممرات التصدير والعلاقات السياسية التي تحمي هذه الشبكة.
وفي هذه المعادلة، تبدو مصر وتركيا في موقع متقدم، فيما تحاول قبرص وإسرائيل تثبيت موقعهما كمنتجين، اما سوريا فهي في الطور الاستعداد لدخول هذا المعترك برعاية خليجية أميركية واضحة. اما لبنان فيجد نفسه في منطقة رمادية تدور بين إمكانية الاستفادة من موقعه الجغرافي ومنشآته الساحلية، وبين غيابه السياسي عن هندسة سوق الطاقة الإقليمية.
مصر وقبرص وإسرائيل: الغاز يتحول إلى شبكة
كان اكتشاف الغاز في شرق المتوسط خلال العقدين الماضيين كفيلاً بإعادة ترتيب الحسابات السياسية في المنطقة. لكن التطور الأهم لم يكن في حجم الاكتشافات وحده، بل في ظهور شبكة متداخلة بين مصر وقبرص وإسرائيل.
مصر تمتلك ميزة لا تتوافر بسهولة لغيرها في شرق المتوسط: بنية تحتية قائمة لتسييل الغاز وتصديره عبر محطتي إدكو ودمياط. وهذا يجعلها أكثر من مجرد دولة منتجة أو مستهلكة للغاز؛ فهي تستطيع أن تكون نقطة تجميع ومعالجة وإعادة تصدير. وفي ظل سوق أوروبي يبحث بصورة مستمرة عن تنويع مصادر الإمداد، بات لهذه القدرة قيمة استراتيجية كبيرة.
وهكذا، فإن قوة مصر لا تكمن فقط في احتياطاتها أو إنتاجها المحلي، بل في موقعها بين المنتجين والأسواق.
حقول قبرص نموذج جديد للتكامل
اما في قبرص فتكتسب حقول الغاز أهمية خاصة لأنها يمكن أن ترتبط بالبنية التحتية المصرية بدلاً من بناء منظومة تصدير مستقلة ومكلفة.
في حقل كرونوس تقوم خطة التطوير على نقل الغاز إلى مصر والاستفادة من بنيتها التحتية القائمة، ومنها منشأة دمياط، قبل تصديره إلى الأسواق الأوروبية. وتسعى قبرص الى بدء تصدير الغاز من كرونوس إلى أوروبا بحلول 2028، وفق التصريحات القبرصية الأخيرة.
المغزى الاستراتيجي هنا يقوم على إيجاد تكامل بين دول المنطقة، فبدلاً من أن ينشئ كل بلد منظومة مستقلة من الحقول والأنابيب ومحطات الإسالة والتصدير، تتشكل شبكة تجعل قبرص منتجاً، ومصر مركزاً للمعالجة والإسالة، وأوروبا سوقاً نهائية.
أما إسرائيل، فهي بدورها أصبحت جزءاً من هذه المنظومة عبر تصدير الغاز إلى مصر، التي تستطيع إعادة إدخاله في شبكة التجارة الإقليمية والعالمية.
بهذا المعنى، لم يعد الغاز مجرد سلعة تعبر الحدود. بل أصبح وسيلة لخلق اعتماد متبادل بين الدول. وهذا الاعتماد هو أحد أشكال القوة الجيوسياسية.
فالغاز الموجود تحت البحر لا يصبح مشروعاً تجارياً لمجرد وجوده. يحتاج إلى احتياطات قابلة للاستخراج، وسعر بيع مناسب، وبنية نقل، وعقود شراء طويلة الأجل، واستقرار سياسي وأمني. وهذا يفسر لماذا أصبح الموقع الجغرافي والبنية التحتية في بعض الحالات أكثر أهمية من حجم الحقل نفسه.
تركيا: المنافس الذي يريد تغيير قواعد اللعبة
على الضفة الأخرى، تعمل تركيا على بناء نموذج مختلف.
أنقرة لا تملك حتى الآن منظومة إسالة مماثلة للمنظومة المصرية في شرق المتوسط، لكنها تملك سلاحاً جغرافياً بالغ الأهمية: موقعها بين آسيا وأوروبا، وشبكة واسعة من خطوط الأنابيب، ومحطات الغاز الطبيعي المسال، ومنشآت التخزين.
والأهم أن تركيا بدأت تتعامل مع الغاز باعتباره جزءاً من طموح أوسع لتحويل البلاد إلى مركز إقليمي للطاقة. بحيث تكون قادرة على استقبال الغاز من مصادر متعددة ثم إعادة توجيهه إلى الأسواق العالمية، وهو ما يمنحها هامشاً سياسياً واقتصادياً أكبر في علاقاتها مع المنتجين والمستهلكين.
وفي تموز 2026، انتقلت الفكرة التركية ـ القبرصية الشمالية من مستوى التصورات إلى خطوة عملية أكثر وضوحاً، مع توقيع مذكرة تفاهم لمد خط أنابيب غاز بحري بين تركيا وشمال قبرص. ووفق وزارة الطاقة التركية، صُمم المشروع ليكون ثنائي الاتجاه، بما يسمح نظرياً بنقل الغاز من تركيا إلى الجزيرة، وكذلك نقل الغاز مستقبلاً من الجزيرة باتجاه تركيا ثم أوروبا. أي أن المشروع لا يتعلق فقط بتزويد شمال قبرص بالغاز، بل بإمكانية بناء مسار بديل للمسارات التي تركز حالياً على مصر.
وهنا تصبح المنافسة أكثر وضوحاً.
منتدى غاز شرق المتوسط: نجاح مؤسسي محدود؟
عندما تأسس منتدى غاز شرق المتوسط في 2019، بدا أن المنطقة تتجه نحو صيغة جماعية يمكن أن تحول الغاز إلى قاعدة للتعاون بدلاً من أن يكون مصدراً جديداً للصراع.
ضم المنتدى عند انطلاقه مصر وقبرص واليونان وإسرائيل وإيطاليا والأردن وفلسطين، ثم تطور لاحقاً إلى منظمة حكومية دولية مقرها القاهرة. ودخل نظامه الأساسي حيز التنفيذ في آذار 2021.
لكن التجربة كشفت حدود العمل الجماعي.
فالمنتدى لم يفشل بالمعنى المؤسسي، لكن المشكلة تكمن في ان العمل الجماعي لم يمنع الدول من بناء ترتيباتها الثنائية الخاصة.
مصر تحركت باتجاه قبرص وإسرائيل.
تركيا تحركت باتجاه شمال قبرص.
قبرص بنت علاقاتها مع شركات الطاقة الكبرى.
وإسرائيل عمقت روابطها مع مصر.
وهكذا بقي المنتدى إطاراً للحوار والتنسيق، لكنه لم يتحول إلى منظمة إقليمية تدير انتاج ونقل الغاز.
لبنان: الحاضر جغرافياً والغائب عن سلسلة القيمة
في هذه الخريطة المتحركة، يبدو لبنان الحالة الأكثر إثارة للقلق.
رغم ان موقعه وقربه الجغرافي من الأسواق والبنية التحتية الإقليمية يجعله جزءاً طبيعياً من أي شبكة مستقبلية للطاقة في شرق المتوسط، لكن المشكلة أن امتلاك الموقع ليس هو نفسه امتلاك النفوذ.
وهذا الغياب ليس دائماً غياباً سلبياً فرضته الظروف: فعندما تأسس منتدى غاز شرق المتوسط، كان لبنان من الدول المدعوة للانضمام إليه، لكنه اختار عدم الانضمام بسبب مشاركة إسرائيل فيه. قرار له منطقه السيادي، لكنه يحمل أيضاً كلفة استراتيجية: فالمقعد الفارغ اليوم في طاولة صياغة قواعد السوق الإقليمية قد يصعب استعادته لاحقا.
في تشرين الثاني 2025 وقع لبنان وقبرص اتفاقاً لترسيم المنطقة الاقتصادية الخالصة بين البلدين، ودخل الاتفاق حيز التنفيذ في شباط 2026 بعد استكمال إجراءات التصديق. وتفتح هذه الخطوة الباب أمام مزيد من العمل على استكشاف الموارد البحرية والتعاون في مجال الطاقة. لكن التطورات العملية لا تزال متواضعة مقارنة بحجم التحولات الإقليمية.
قد يقول البعض إن لبنان لا يستطيع منافسة مصر أو تركيا، وإن موارده المحتملة لا تزال غير مؤكدة تجارياً. وهذا صحيح.
لكن الخطأ هو ربط النفوذ فقط بحجم الاحتياطات.
الدول لا تنتظر دائماً اكتشاف الغاز حتى تبدأ ببناء نفوذها.
تفاوض على الحدود.
تستقطب الشركات.
تبني الموانئ.
توقع اتفاقات النقل.
تدخل في المنتديات الإقليمية.
وتحاول أن تجعل موقعها جزءاً من شبكة الطاقة المستقبلية.
لبنان يستطيع، حتى قبل اكتشاف الغاز بكميات تجارية مؤكدة، أن يبني استراتيجية تقوم على موقعه الجغرافي وعلى علاقاته سواء مع قبرص ومصر وأوروبا، او مع الدول المنتجة في الخليج العربي.
ورغم ان العامل الأمني والحروب المتواصلة تشكل عائقا امام المضي قدما في هذا المجال، الا ان ذلك لا يمكن ان تبقى ذريعة لاستمرار التقاعس والتسويف، فاستمرار البطء يعني شيئاً أخطر من خسارة عائدات محتملة.
يعني أن شبكات الطاقة التي تتشكل حول لبنان قد تُبنى من دونه.
وعندما تُبنى الشبكة، تصبح كلفة الدخول إليها أعلى، حتى لا نقول مستحيلة.
فالخط الذي يتم تحديد مساره اليوم قد يستمر لعقود. ومحطة المعالجة أو الإسالة التي ترتبط بعقود طويلة الأجل قد تحدد اتجاه التجارة لفترة طويلة. والشركات العالمية عندما تختار مشروعاً كبيراً لا تنظر فقط إلى الموارد، بل إلى الاستقرار السياسي والقدرة المؤسسية ووضوح القوانين وسهولة اتخاذ القرار.
والخرائط الجيوسياسية ما عادت تُرسم فقط بالحدود والحروب. بل ايضا بأنبوب غاز، أو محطة إسالة، أو عقد توريد يمتد لعشرين عاماً.
وفي شرق المتوسط، يبدو أن هذه الخريطة الجديدة بدأت تُرسم بالفعل.
ويبقى السؤال بالنسبة إلى لبنان ليس فقط: هل نملك الغاز؟
بل: هل نملك الرؤية والمؤسسات والقدرة التفاوضية التي تجعل الآخرين بحاجة إلى أن يضعوا لبنان على خريطة الغاز؟
لأن الدولة التي تغيب عن طاولة التفاوض، قد تجد نفسها لاحقاً مضطرة إلى التفاوض على موقعها في خريطة رسمها الآخرون.