هل نشتري الذهب الآن أم ننتظر هبوط الأسعار الكبير؟
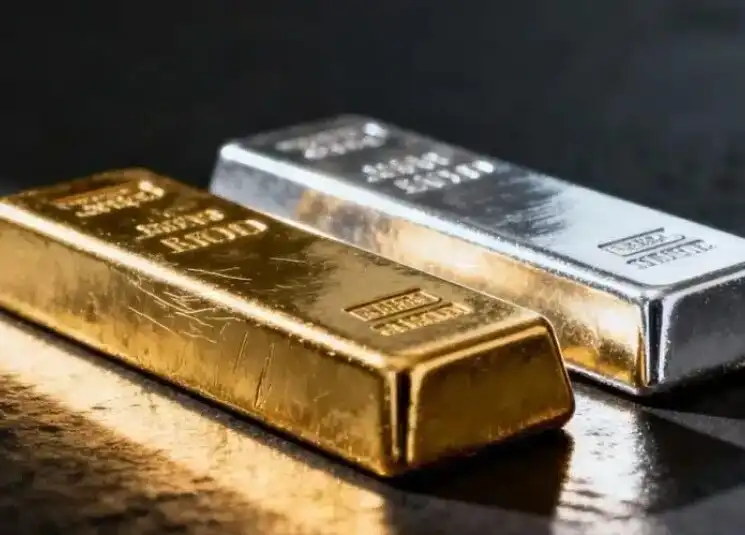
بين اضطرابات الشرق الأوسط وقرارات الاحتياطي الفيدرالي الأميركي ومشتريات المصارف المركزية، يدخل الذهب مرحلة دقيقة قد تحدّد اتجاهه لسنوات. فهل تشكّل الأسعار الحالية فرصة للشراء، أم أنّ المعدن الأصفر لم يبلغ قاعه بعد؟
من القمة التاريخية إلى التصحيح القاسي
لم يعُد السؤال في الأسواق العالمية ما إذا كان الذهب ملاذاً آمناً، بل متى يصبح شراؤه استثماراً مجدياً. فالمعدن الأصفر، الذي تجاوز 5500 دولار للأونصة في كانون الثاني 2026، عاد ليُتداول قرب 4182 دولاراً في 19 تشرين الأول، متراجعاً بنحو 24% عن ذروته.
هذا الانخفاض لا يعني بالضرورة انتهاء الاتجاه الصعودي الطويل، لكنه يكشف تحوّلاً في السوق. فالذهب لم يعُد يتأثر بالمخاطر الجيوسياسية وحدها، بل بات أكثر حساسية للفوائد الأميركية وقوة الدولار وعوائد السندات.
وهكذا، يقف المستثمر أمام معادلة معقّدة: اضطرابات عالمية تدعم الذهب، وسياسات نقدية قد تدفعه إلى مزيد من التراجع.
لماذا لم يرتفع على الرغم من الحروب؟
يُفترض أن تدفع الحروب المستثمرين نحو الذهب، لكنّ الحرب مع إيران والتوترات في الخليج ومضيق هرمز، أظهرت أنّ العلاقة أكثر تعقيداً. فالتصعيد العسكري يهدّد إمدادات الطاقة، ويرفع مخاطر التضخّم، ما قد يدفع الاحتياطي الفيدرالي الأميركي إلى إبقاء الفوائد مرتفعة أو زيادتها.
وهنا تكمن المفارقة: الذهب يستفيد من المخاوف، لكنه يتضرّر من ارتفاع الفوائد الحقيقية، لأنّه لا يدرّ عائداً دورياً. كذلك، يجعل الدولار القوي المعدن أكثر كلفة لحاملي العملات الأخرى. لذلك، قد ترتفع الأسعار بفعل تطوُّرات عسكرية خطيرة، قبل أن تعيدها الضغوط النقدية إلى الانخفاض.
المصارف المركزية تمنع الانهيار؟
على الرغم من التصحيح، يحتفظ الذهب بعامل دعم استراتيجي، يتمثّل في استمرار المصارف المركزية بتنويع احتياطياتها. فوفق مجلس الذهب العالمي، بلغ متوسط مشترياتها نحو 1000 طن سنوياً منذ 2022، فيما وصلت إلى نحو 63 طناً خلال أيلول الماضي، وهو أعلى مستوى شهري منذ تشرين الثاني 2024.
وتعكس هذه المشتريات توجّهاً لتقليل الاعتماد على الدولار والتحوّط من الأزمات المالية والديون السيادية والعقوبات. وتبرز الصين بين الدول التي تعزّز احتياطياتها الذهبية. لكنّ الطلب الرسمي، وإن كان يدعم الأسعار على المدى الطويل، لا يضمن منع التراجعات الحادّة.
3 سيناريوهات للأسعار
تُظهر قراءة العوامل الحالية ثلاثة مسارات محتملة:
الأول، استمرار التقلّبات بين 3950 و4500 دولار خلال الأشهر الثلاثة المقبلة، بحسب اتجاه الفوائد والتضخّم والدولار.
الثاني، عودة تدريجية إلى نطاق 4500-5000 دولار خلال 6 إلى 12 شهراً، إذا انخفضت الفوائد الحقيقية واستمرّت مشتريات المصارف المركزية.
أمّا الثالث، فيتمثّل بهبوط إضافي نحو 3800 دولار، وربما أقل، إذا تواصل التشدُّد النقدي الأميركي وارتفعت عوائد السندات.
وعلى المدى الأطول، تبقى العودة إلى مستويات تفوق 5000 دولار ممكنة، خصوصاً إذا تصاعدت المخاوف من الديون الأميركية وتراجع الاعتماد العالمي على الدولار. لكنها فرضية مشروطة وليست نتيجة حتمية.
متى يصبح الشراء فرصة؟
عند الأسعار الحالية، قد ينطوي الشراء دفعة واحدة على مخاطر مرتفعة. فالمستثمر الذي يدخل السوق قرب 4180 دولاراً قد يواجه خسائر موقتة إذا استمر التصحيح. وتبدو منطقة 4000-4100 دولار أكثر جاذبية للشراء التدريجي، فيما قد تشكّل مستويات 3800-3950 دولاراً فرصة أفضل للمستثمر الطويل الأجل، شرط بقاء العوامل الأساسية الداعمة للذهب.
في المقابل، لا يعني تجاوز 4500 دولار ضرورة الشراء، لأنّ ملاحقة الارتفاعات قد تقود إلى الدخول عند أسعار مرتفعة. وتقوم المقاربة الأكثر توازناً على توزيع المبلغ المخصّص للاستثمار على دفعات، والاحتفاظ بسيولة لمواجهة التقلّبات، وتجنّب استثمار الأموال المطلوبة لتغطية الالتزامات القريبة.
الشراء أم الانتظار؟
يظل الذهب أداة لتنويع الاستثمارات وحماية جزء من الثروة في مواجهة التضخّم والمخاطر المالية. لكنه ليس وديعة مصرفية، ولا يوفّر فوائد، وقد تبقى أسعاره منخفضة لفترات طويلة. لذلك، تختلف جدوى شرائه بين مَن يسعى إلى حماية مدّخراته لـ5 سنوات، ومَن يبحث عن أرباح خلال أسابيع.
هل نشتري الذهب الآن أم ننتظر هبوط الأسعار الكبير؟
بين اضطرابات الشرق الأوسط وقرارات الاحتياطي الفيدرالي الأميركي ومشتريات المصارف المركزية، يدخل الذهب مرحلة دقيقة قد تحدّد اتجاهه لسنوات. فهل تشكّل الأسعار الحالية فرصة للشراء، أم أنّ المعدن الأصفر لم يبلغ قاعه بعد؟
من القمة التاريخية إلى التصحيح القاسي
لم يعُد السؤال في الأسواق العالمية ما إذا كان الذهب ملاذاً آمناً، بل متى يصبح شراؤه استثماراً مجدياً. فالمعدن الأصفر، الذي تجاوز 5500 دولار للأونصة في كانون الثاني 2026، عاد ليُتداول قرب 4182 دولاراً في 19 تشرين الأول، متراجعاً بنحو 24% عن ذروته.
هذا الانخفاض لا يعني بالضرورة انتهاء الاتجاه الصعودي الطويل، لكنه يكشف تحوّلاً في السوق. فالذهب لم يعُد يتأثر بالمخاطر الجيوسياسية وحدها، بل بات أكثر حساسية للفوائد الأميركية وقوة الدولار وعوائد السندات.
وهكذا، يقف المستثمر أمام معادلة معقّدة: اضطرابات عالمية تدعم الذهب، وسياسات نقدية قد تدفعه إلى مزيد من التراجع.
لماذا لم يرتفع على الرغم من الحروب؟
يُفترض أن تدفع الحروب المستثمرين نحو الذهب، لكنّ الحرب مع إيران والتوترات في الخليج ومضيق هرمز، أظهرت أنّ العلاقة أكثر تعقيداً. فالتصعيد العسكري يهدّد إمدادات الطاقة، ويرفع مخاطر التضخّم، ما قد يدفع الاحتياطي الفيدرالي الأميركي إلى إبقاء الفوائد مرتفعة أو زيادتها.
وهنا تكمن المفارقة: الذهب يستفيد من المخاوف، لكنه يتضرّر من ارتفاع الفوائد الحقيقية، لأنّه لا يدرّ عائداً دورياً. كذلك، يجعل الدولار القوي المعدن أكثر كلفة لحاملي العملات الأخرى. لذلك، قد ترتفع الأسعار بفعل تطوُّرات عسكرية خطيرة، قبل أن تعيدها الضغوط النقدية إلى الانخفاض.
المصارف المركزية تمنع الانهيار؟
على الرغم من التصحيح، يحتفظ الذهب بعامل دعم استراتيجي، يتمثّل في استمرار المصارف المركزية بتنويع احتياطياتها. فوفق مجلس الذهب العالمي، بلغ متوسط مشترياتها نحو 1000 طن سنوياً منذ 2022، فيما وصلت إلى نحو 63 طناً خلال أيلول الماضي، وهو أعلى مستوى شهري منذ تشرين الثاني 2024.
وتعكس هذه المشتريات توجّهاً لتقليل الاعتماد على الدولار والتحوّط من الأزمات المالية والديون السيادية والعقوبات. وتبرز الصين بين الدول التي تعزّز احتياطياتها الذهبية. لكنّ الطلب الرسمي، وإن كان يدعم الأسعار على المدى الطويل، لا يضمن منع التراجعات الحادّة.
3 سيناريوهات للأسعار
تُظهر قراءة العوامل الحالية ثلاثة مسارات محتملة:
الأول، استمرار التقلّبات بين 3950 و4500 دولار خلال الأشهر الثلاثة المقبلة، بحسب اتجاه الفوائد والتضخّم والدولار.
الثاني، عودة تدريجية إلى نطاق 4500-5000 دولار خلال 6 إلى 12 شهراً، إذا انخفضت الفوائد الحقيقية واستمرّت مشتريات المصارف المركزية.
أمّا الثالث، فيتمثّل بهبوط إضافي نحو 3800 دولار، وربما أقل، إذا تواصل التشدُّد النقدي الأميركي وارتفعت عوائد السندات.
وعلى المدى الأطول، تبقى العودة إلى مستويات تفوق 5000 دولار ممكنة، خصوصاً إذا تصاعدت المخاوف من الديون الأميركية وتراجع الاعتماد العالمي على الدولار. لكنها فرضية مشروطة وليست نتيجة حتمية.
متى يصبح الشراء فرصة؟
عند الأسعار الحالية، قد ينطوي الشراء دفعة واحدة على مخاطر مرتفعة. فالمستثمر الذي يدخل السوق قرب 4180 دولاراً قد يواجه خسائر موقتة إذا استمر التصحيح. وتبدو منطقة 4000-4100 دولار أكثر جاذبية للشراء التدريجي، فيما قد تشكّل مستويات 3800-3950 دولاراً فرصة أفضل للمستثمر الطويل الأجل، شرط بقاء العوامل الأساسية الداعمة للذهب.
في المقابل، لا يعني تجاوز 4500 دولار ضرورة الشراء، لأنّ ملاحقة الارتفاعات قد تقود إلى الدخول عند أسعار مرتفعة. وتقوم المقاربة الأكثر توازناً على توزيع المبلغ المخصّص للاستثمار على دفعات، والاحتفاظ بسيولة لمواجهة التقلّبات، وتجنّب استثمار الأموال المطلوبة لتغطية الالتزامات القريبة.
الشراء أم الانتظار؟
يظل الذهب أداة لتنويع الاستثمارات وحماية جزء من الثروة في مواجهة التضخّم والمخاطر المالية. لكنه ليس وديعة مصرفية، ولا يوفّر فوائد، وقد تبقى أسعاره منخفضة لفترات طويلة. لذلك، تختلف جدوى شرائه بين مَن يسعى إلى حماية مدّخراته لـ5 سنوات، ومَن يبحث عن أرباح خلال أسابيع.